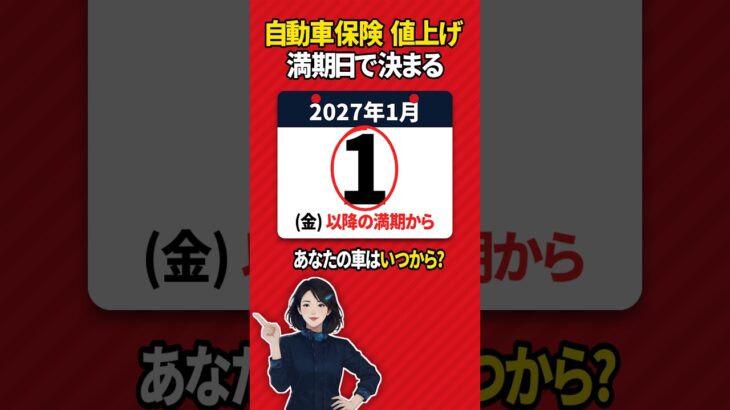
自分で入る自動車保険(任意保険)は、11月の自賠責に続いて、平均的な保険料が上がります。上がるのは「満期日」=今の契約が終わる日のあとの更新からで、損保ジャパンの案内は「2027年1月1日以降に満期を迎えるお客さまへ」、東京海上日動の案内は「2027年1月1日以降始期用」です。自賠責と違い、上がり方は契約の中身で違い、下がる場合もあります。
【公式の決まり】
・損保ジャパン:「平均的な保険料水準は引上げとなりますが、実際にお客さまにご負担いただく保険料は、ご契約条件により異なります。」保険期間が1年を超える長期契約は「1年契約に比べて平均的な保険料の引上げ幅が大きくなります。」
・東京海上日動:「実際にお客様にご負担いただく保険料は引上げとなる場合と引下げとなる場合があります。」満期日が2026年10月1日〜12月31日の人は「2026年1月・2026年10月改定のご案内」、2027年1月1日以降の人は「2026年10月改定のご案内」を見るよう案内しています。
・各社の公式の案内に「平均〇%」の改定率は書かれていません。
・損害保険料率算出機構(保険会社が保険料を決めるときの目安=参考純率を出す所)は、2027年1月以降に始まる契約を想定して「平均14.4%の引上げ」と届け出ました。ただし機構は、各社が実際に売る保険の改定率とは「異なる場合があります」と書いています。
【計算の例】(架空の2台:損保ジャパンの契約で、満期日だけが違う)
・12月31日満期の車は今回の改定の前、1月1日満期の車は改定の後。2027年1月1日−2026年12月31日=1日違いで分かれます。
・参考:東京海上日動の図では、1件あたりの保険金(保険金単価)が2022年度=100 → 2025年度118。3年で約18%で、「一般的な物価上昇は年2-3%程度」より速く上がっています(保険料の上げ幅ではありません)。
【今日できること】
保険証券か、入っている保険会社のマイページで「満期日」を見る。2027年1月以降なら、更新の案内が来たときに去年の保険料と並べて比べる。保険料は「運転者年令条件」「運転者限定特約」(運転する人の範囲)・使用目的などの条件で決まります(三井住友海上の案内)。
【出典】(確認日:2026年10月28日)
・損保ジャパン「2027年1月自動車保険改定のご案内」https://www.sompo-japan.co.jp/-/media/SJNK/files/kinsurance/automobile/announce/20270101.pdf?la=ja-JP
・東京海上日動「自動車保険の商品改定に関するご案内」https://www.tokiomarine-nichido.co.jp/service/auto/kaitei/
・東京海上日動「自動車保険2026年10月改定のご案内」https://tcon.tokiomarine-nichido.co.jp/tcon/cgi-bin/openContents.cgi?catalogId=E26889709
・損害保険料率算出機構「自動車保険参考純率 届出のご案内」(2026年6月23日)https://www.giroj.or.jp/news/2026/20260623_1.html
・損害保険料率算出機構「自動車保険参考純率」https://www.giroj.or.jp/ratemaking/automobile/
・三井住友海上「自動車保険の保険料に関わる条件」https://www.ms-ins.com/personal/car/gk/structure_01.html
ブログ:マモリテラシー https://mamoliteracy.com/
この動画は制度のしくみの説明で、特定の保険をすすめるものではありません。実際の保険料はご契約の保険会社の案内でご確認ください。
#自動車保険 #値上げ #任意保険 #2027年 #満期日 #損保ジャパン #家計