【PR】この動画には広告(商品リンク)を含みます。
定年を迎えた63歳のUさん。妻が出してきた保険証券を計算すると、夫婦で年35万円。20年で700万円です。
では、払った保険料は、平均すると何割戻ってくるのでしょうか。保険を「期待値」というひとつのものさしで見直し、7つの保険を「残す・やめてもいい」に判定します。
▼目次
00:00 オープニング
01:32 ① 期待値とは(自動車保険で戻るのは約54%・宝くじとの違い)
04:39 ② 7つの保険を判定:個人賠償・火災・自動車の対人対物・車両保険
07:01 ② 7つの保険を判定:医療保険(高額療養費)・がん保険・死亡保険
10:12 ③ 判定の3つの質問とUさん夫婦の結果(年35万→8万円)
13:11 ④ やめる前の5つの注意
14:20 よくある質問(先進医療・浮いたお金・夫婦)
15:21 先生のひとこと・今日やること
16:11 まとめ
▼この動画のポイント
・2人以上世帯の年間保険料の平均は35.3万円(生命保険文化センター 2024年度)。20年で約700万円
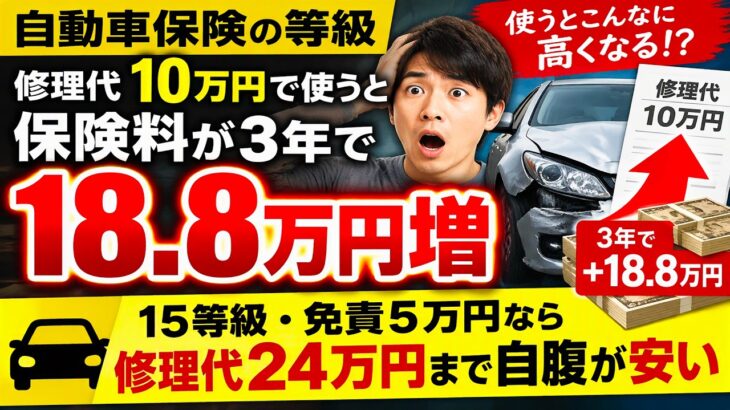
・自動車保険は、2024年度に集まった保険料4兆126億円に対し、支払われた保険金は2兆1,781億円=約54%(損害保険料率算出機構)。保険は平均すると必ず損。それでも入る意味があるのは「払えない損失」に備えるとき
・原則:払える損失は貯金で、払えない損失だけ保険に
・残す:個人賠償責任保険(自転車事故で9,521万円の判決)、火災保険、自動車保険の対人・対物(無制限)
・貯金しだい:車両保険、医療保険、がん保険。高額療養費で、1か月の自己負担は年収370万円以下なら約6万〜7万円(2026年8月から)。1か月入院しても食事代を入れて約12万円
・子どもが独立したら、定期の死亡保険は役目を終えていることが多い(妻の生活は遺族年金も含めて計算)
・やめる前の5つの注意:入り直せないことがある/解約返戻金(払済も)/貯金が少ない人は残す/家族の生活を確かめる/新しい保険を先に
・残した保険は年払いに。保険金は請求しないと払われない(請求できる期間は原則3年)
※この動画は一般的な情報提供を目的としています。特定の保険の解約や加入を勧めるものではありません。保険の見直しは、ご自身の健康状態・貯金・家族の状況をふまえ、契約先の保険会社などにご確認のうえご判断ください。登場する「Uさん夫婦」「Wさん」と保険料の内訳は説明のための例です。
▼参考
・生命保険文化センター「2024(令和6)年度 生命保険に関する全国実態調査」
・損害保険料率算出機構「自動車保険の概況」2025年度(2024年度統計)
・厚生労働省「高額療養費制度の見直しについて」(2026年8月〜2027年7月の自己負担限度額)
・厚生労働省(入院時の食事の標準負担額 1食510円、2025年4月から)
・国立がん研究センター がん情報サービス「最新がん統計」(生涯罹患リスク、2023年データ)
・神戸地方裁判所 2013年7月4日判決(自転車事故の賠償)
・保険法(保険金の請求の時効)
※ナレーションは合成音声(AI)です。台本は運営者が公的資料をもとに作成しています。登場する「先生」はイラストのキャラクターで、専門家ではありません。一般的な情報提供であり、個別の助言ではありません。
#保険の見直し #医療保険 #定年前後のお金