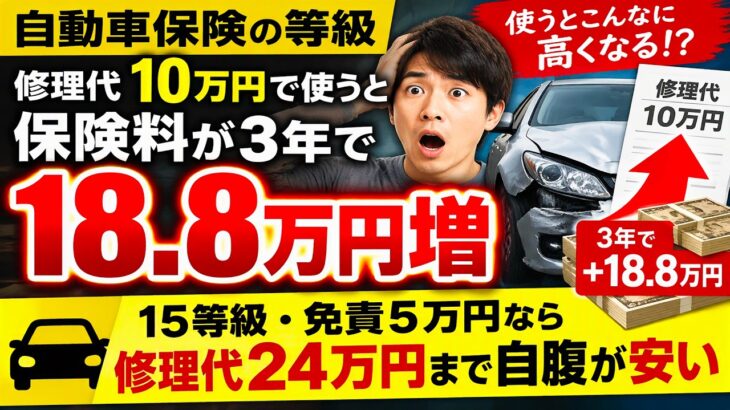
修理代10万円で車両保険を使うと、15等級・保険料1年9万4000円の田中さんは、次の3年間の保険料が合わせて18万8000円増える計算になります(等級の割引率は損害保険料率算出機構の参考純率で計算した仮定の試算です)。
受け取る保険金は、免責5万円を引いた5万円。自腹で10万円払ったほうが13万8000円安く済みます。
保険を使うと、等級が3つ下がるだけでなく、3年間は「事故あり」の低い割引になります。同じ12等級でも、事故なしは50%引き、事故ありは22%引きです。
3年で増える額は、10〜17等級なら今の保険料の約1.9〜2倍、18等級は約1.8倍、19等級は約1.6倍、20等級は約1.3倍が目安です(等級の割引率だけが変わると仮定した場合)。
保険を使うかどうかは、修理代ではなく、実際に受け取れる保険金と、これから増える保険料を比べて決めます。田中さんの場合、3年分で比べると修理代約23.8万円が分かれ目です。長く乗るなら、その先の差も含めた約30.6万円も目安になります。
ただし、相手がいる事故と大きな修理は、等級が下がっても保険を使うことが大切です。
✅ 15等級の田中さん(保険料1年9万4000円・免責5万円)が3等級下がる事故で保険を使うと、1年目だけで+6万4000円、3年で+18万8000円(今の保険料の2倍)
✅ 影響は3年で終わらない。事故ありの期間が終わっても等級の差が残り、事故の後8年間で+25万6000円(9年目に20等級で追いつく)。10等級の人は13年間で+31万8000円
✅ 20等級の人は、使わなくても上がる先がないので差は3年間だけで、+9万8000円(今の保険料の1.3倍)といちばん軽い
✅ 田中さんの分かれ目は、3年分で比べると修理代23万8000円、8年分で比べると30万6000円。修理代24万〜31万円は差が数万円以内の「迷う範囲」
✅ 免責0円の契約なら、分かれ目は修理代18万8000円(3年分)・25万6000円(8年分)
✅ 1等級だけ下がる事故(飛び石・台風・洪水・盗難・いたずら)でも、1年目の差は+5万8000円と、3等級の+6万4000円とほとんど変わらない。3年で+6万6000円
✅ 駐車中の当て逃げで相手が分からないと、自分の車両保険を使うことになり、原則3等級下がる事故(無過失事故の特約も、相手が特定できない当て逃げは対象外)
✅ 人身傷害保険・搭乗者傷害保険・弁護士費用特約だけを使った場合などは、等級が下がらない「ノーカウント事故」(同じ事故で車両保険も使うと等級は下がる)
✅ 1年に2回使うと、等級は6つ下がり事故ありの期間は6年。田中さんは差がなくなるまでで+52万円
✅ 1回使った次の年にもう1回使うと、最初の2年は1年+1万2000円しか増えないが、3〜5年目にまとめて+19万2000円。合計+29万2000円
✅ 保険会社を変えても、等級も事故ありの期間も引き継がれる
✅ 自賠責保険は2026年11月1日以降に始まる契約から値上げ(自家用乗用車・24か月で1万7650円→1万8560円)。自賠責の保険料は等級では変わらない
✅ 任意保険の参考純率は2024年6月に平均5.7%引き上げ(センサーなど車の高性能化による修理費の上昇・物価上昇)
▼目次
0:00 オープニング
2:22 1 田中さんの3年間
7:55 2 3年で終わらない
13:25 3 修理代の分かれ目
18:55 4 保険を使うべき事故
23:44 5 今すること
26:29 まとめ
※試算の前提:45歳の会社員・田中さん。15等級(事故ありの期間0年)、保険料1年9万4000円、車両保険つき・免責5万円。等級の割引の前の保険料を1年20万円とおき、ノンフリート等級の割増引率(損害保険料率算出機構の参考純率、2021年9月改定)だけが変わると仮定しました。年齢・車・補償内容・保険料の改定による変化は入れていません。3等級下がる事故は事故ありの期間3年、1等級下がる事故は1年、1年に2回の場合は6年で計算しました。
※各保険会社の割増引率は参考純率と違うことがあります。事故の区分や対象となる補償は、契約・保険会社によって違います。実際に保険を使うかどうかは、保険会社に「使った場合」と「使わない場合」の次の年からの保険料を出してもらって判断してください。
※「3年で増える額は今の保険料の約1.9〜2倍」などの倍率は、等級の割引率だけが変わると仮定したときの目安で、等級や比べる期間(3年分か、差がなくなるまでか)で変わります。
※出所:
損害保険料率算出機構「自動車保険参考純率改定のご案内」(2021年9月。ノンフリート等級別の割増引率)
https://www.giroj.or.jp/ratemaking/automobile/pdf/202109_announcement.pdf
損害保険料率算出機構「自動車保険参考純率 改定のご案内」(2024年6月28日。平均5.7%引き上げ)
https://www.giroj.or.jp/ratemaking/automobile/pdf/202406_announcement.pdf
損害保険料率算出機構「自賠責保険 基準料率届出のご案内」(2026年4月30日)
https://www.giroj.or.jp/ratemaking/cali/pdf/202604_announcement.pdf
金融庁 自動車損害賠償責任保険審議会(2026年4月)
https://www.fsa.go.jp/singi/singi_zidousya/kekka/20260430.html
SOMPOダイレクト「車両無過失事故に関する特約は何に役立つの?」(当て逃げは特約の対象外)
https://www.sompo-direct.co.jp/shisan_modal/faq/11.html
※試算は仮定にもとづくもので、実際の保険料を示すものではありません。本動画は一般的な情報提供で、特定の保険会社や商品をすすめるものではありません。事故のときは、けが人の救護と警察への届け出を優先し、保険会社に早めに連絡してください。
関連する回:
・【残クレは本当にお得?】月1.3万円安いのに手数料は40万円多い|300万円の車で4つの買い方を比較
・【自動車税】13年超で約15%増 2027年度から重課になる車と年額の差を試算
・【ガソリン補助金縮小】12月から毎月5円引き上げ!年間いくら負担増?車2台の家庭は要注意
チャンネル登録・高評価で応援していただけるとうれしいです。
車をこすったりぶつけたりしたとき、修理代はいくらで、どう考えて保険を使うか決めましたか? 保険会社に保険料の差を出してもらったことがあれば、そのときの金額もぜひコメントで教えてください。
VOICEVOX:青山龍星
#自動車保険 #車両保険 #等級 #自腹修理 #保険料 #事故有係数 #自賠責