自動車保険はなぜ加入が「義務」なのか。実は、守っているのは自分ではなく“事故の被害者”です。
正体のポイント。
①車の保険は2種類。自動車損害賠償保障法で加入が義務の自賠責(強制)と、自分で選ぶ任意保険。
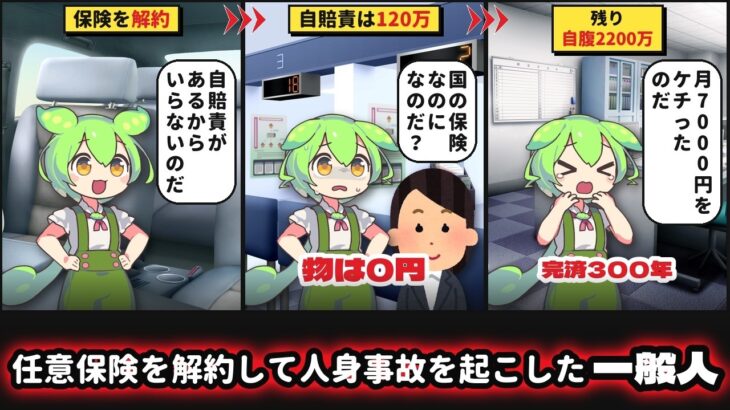
②自賠責の目的は被害者の最低限の救済。だから補償は対人賠償(人身)のみで、物損や自分の車・自分のケガは対象外です。
③限度額は被害者1人あたり死亡最高3,000万円・傷害120万円・後遺障害最高4,000万円。これだけでは足りないので、任意保険(対人対物無制限など)で上乗せするのが実質必須。
④ひき逃げや無保険車の被害者も、政府保障事業で国が救済します。
義務化の本質は「社会全体で被害者を取りこぼさない」仕組み。自分や愛車を守るのは任意保険の役目です。
※制度は改定されることがあります。最新は国や保険会社の公表資料をご確認ください(2026年時点)。
出典:
・厚生労働省/国土交通省 資料(自動車損害賠償保障制度)
・価格.com保険 / All About(自賠責と任意保険)
あなたは任意保険、対人対物いくらで入っていますか? コメントで教えてください。
▼チャンネル登録
https://www.youtube.com/@zumies_garage?sub_confirmation=1
#自賠責 #自動車保険 #任意保険 #被害者救済 #正体 #shorts
──────────
🚗 初めての方はこちら(チャンネル紹介)→ https://youtu.be/usKNwdaOd3A
🔔 登録はワンタップ → https://www.youtube.com/@zumies_garage?sub_confirmation=1
▶ 名車・名エンジン・モタスポ史の「フル解説(保存版)」→ https://www.youtube.com/playlist?list=PLWbZWDm1LGuY
BGM: “Bossa Antigua” by Kevin MacLeod (incompetech.com) CC BY 4.0