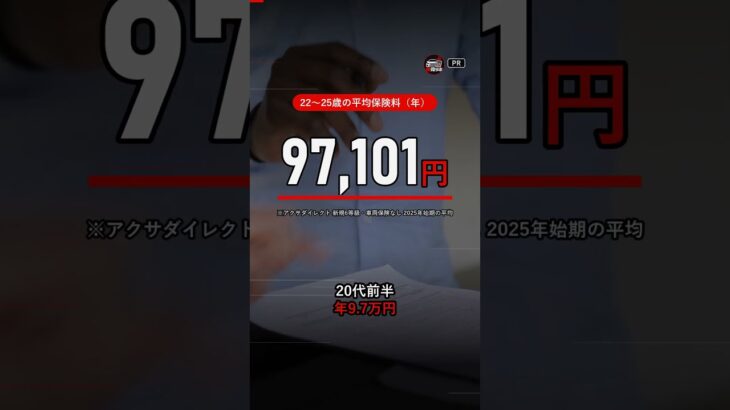
20代前半(22〜25歳)の自動車保険は、平均で年9万7,101円。30代(4万6,856円)の約2倍です。
あなたの保険料はいくらですか?コメントで教えてください。
■ 高くなる3つの理由
① 等級:新規契約は6等級(割増3%)。最高の20等級は63%割引なので、同じ条件でも約2.8倍の差。無事故でも20等級まで最短14年かかります
② 年齢条件:「年齢を問わず補償」は「26歳以上補償」の約2.5倍(保険会社の試算例)。「21歳以上」に絞るだけで、ほぼ半額になりました
③ 車両保険:20代の試算例では、一般型を付けると付けない場合の2倍以上(差は年3万6千円ほど)
背景にあるのは事故の多さ。免許保有者10万人あたりの事故件数は、20代が40代の約1.7倍です(2024年)。
■ 見直すなら
運転する人の年齢条件と、車両保険の型を見直す。そのうえで複数社の見積もりを比べましょう。
一括見積もりはプロフィールのリンクから。
※年齢別の平均は新規6等級・車両保険なしの金額です。その他の金額は各社の公開例で、実際の保険料は条件によって大きく変わります。
※事故で保険を使うと等級は3つ下がり、割引の少ない期間が3年続きます。
■ 出典(2026年9月25日確認)
・年齢別の平均保険料:アクサダイレクト https://www.axa-direct.co.jp/auto/guide/easy_guide/14.html
・等級別の割増引率:損害保険料率算出機構 https://www.giroj.or.jp/ratemaking/automobile/pdf/202109_announcement.pdf
・年齢条件別の保険料例:三井ダイレクト損保 https://www.mitsui-direct.co.jp/car/guide/rates/driver_age/
・車両保険の有無:三井ダイレクト損保 https://www.mitsui-direct.co.jp/car/guide/rates/age/03.html
・年齢層別の事故件数:損害保険料率算出機構「自動車保険の概況」2025年度版 https://www.giroj.or.jp/publication/outline_j/j_2025.pdf
・等級の仕組み:チューリッヒ保険 https://www.zurich.co.jp/-/Media/jpz/zrh/pdf/zd_acd/before_contract_v26.pdf
VOICEVOX:青山龍星
BGM: 「2:23 AM」 しゃろう / OpenTracks(旧DOVA-SYNDROME) https://opentracks.com/bgm/detail/13494
Video: Pexels (https://www.pexels.com/video/close-up-video-of-a-person-signing-a-document-8471105/)
Video: Yunlong Hu / Pexels (https://www.pexels.com/@yunlong-hu-2159395961/)
Video: RDNE Stock project / Pexels (https://www.pexels.com/@rdne/)
Video: Aleks Magnusson / Pexels (https://www.pexels.com/@aleksmagnusson/)
Photo: “2023 Toyota Prius Z HEV” by TTTNIS, CC0 (https://commons.wikimedia.org/wiki/File:2023_Toyota_Prius_Z_HEV.jpg)
Video: Huu Huynh / Pexels (https://www.pexels.com/@imhh/)
#自動車保険 #20代 #保険料 #任意保険 #等級 #車両保険 #クルマの損得ラボ #shorts