【この動画で分かること】
無事故なのに、更新したら保険料が上がっていた。
そんな経験はありませんか。これは、あなたのせいではありません。
10月1日以降に新規加入・更新する契約から、東京海上日動の自動車保険が平均約6.5%上がります。
過去2番目の上げ幅で、2024年1月以降で4回目の値上げです。
損保ジャパン(約7.5%)、三井住友海上(約7%)、あいおいニッセイ同和損保(約6%)は、
2026年1月に各社とも過去最大の値上げをしたばかりです。
そして、値上げの流れはまだ続きます。
・保険料の基準となる「参考純率」は、2026年6月に平均14.4%の引き上げが届け出られたと報じられています
(2002年以降で最大。前回2024年6月は5.7%)
・大手損保では2027年1月に約5%の値上げが発表されています
・自賠責保険も2026年11月1日から平均約6.2%上がります
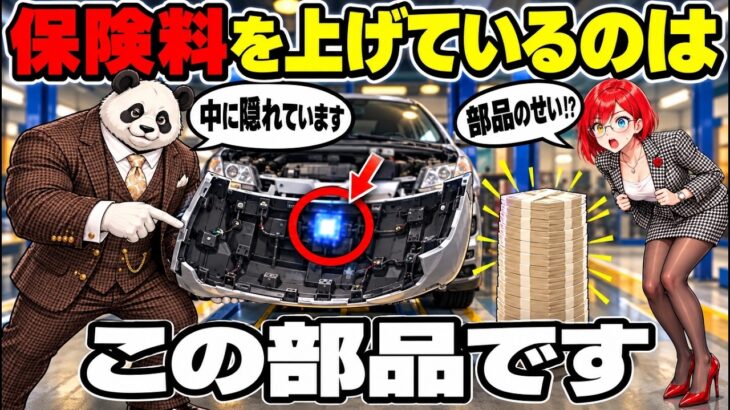
最大の原因は、修理費です。
自動ブレーキなどのカメラやセンサーが高性能になり、部品費が修理費の約6割を占めるとされています。
工賃も上がり、こちらが約4割です。
バンパーの中のセンサーを交換すると、ディーラーでは15万円から30万円を超えることもあります。
動画では、無事故でも保険料が上がる4つの理由、
今日からできる見直し5つ、そして乗り換えで損をしないための注意点まで、
元ディーラー営業の立場からお話しします。
※本動画は特定の保険会社を推奨・批判するものではありません。
※参考純率の14.4%は、保険料の基準となる数字の一部です。
あなたの保険料がそのまま14.4%上がるという意味ではありません。
※保険料や割引率は、保険会社・商品・契約内容によって異なります。
実際の見直しは、ご契約の保険会社や代理店にご確認ください。
━━━━━━━━━━━━━━━
【目次】
━━━━━━━━━━━━━━━
00:00 無事故でも保険料が上がる
00:37 東京海上が10月に値上げ
02:18 大手3社も過去最大の値上げ
02:56 自賠責も11月から値上げへ
05:01 最大の原因は修理費の高騰
09:48 ADASセンサーが修理代を上げる
13:04 フロントガラス交換は20万円
14:00 無事故でも上がる4つの理由
16:09 今日からできる保険の見直し
16:45 車両保険はいらない理由
━━━━━━━━━━━━━━━
【自動車保険の値上げの流れ】
━━━━━━━━━━━━━━━
◆東京海上日動
・2025年1月 約3.5%
・2025年10月 約8.5%(遡れる2012年度以降で最大)
・2026年10月 約6.5%(過去2番目)
◆損保ジャパン・三井住友海上・あいおいニッセイ同和損保
・2026年1月 約7.5%/約7%/約6%(各社とも過去最大)
◆この先
・2026年6月 参考純率 平均14.4%の引き上げを届け出(2002年以降で最大)
・2026年11月1日 自賠責保険料 平均約6.2%の引き上げ
・2027年1月 大手損保で約5%の値上げが発表済み
━━━━━━━━━━━━━━━
【なぜ上がるのか】
━━━━━━━━━━━━━━━
・部品費の上昇(自動ブレーキなどのカメラ・センサー) 修理費の約6割
・工賃の上昇(整備の人件費) 修理費の約4割
・カメラやセンサーの再調整(エーミング)で修理日数が延び、代車の費用も増加
・自然災害の増加、物価と賃金の上昇
【修理費の目安】
・センサー1つ 数万円〜数十万円
・エーミング(センサーの位置合わせ) 2万円〜10万円程度
・バンパー+センサー交換(ディーラー) 15万円〜30万円以上
※車種・修理先によって大きく変わります
━━━━━━━━━━━━━━━
【無事故でも保険料が上がる4つの理由】
━━━━━━━━━━━━━━━
1. 保険料水準そのものの改定
2. 新車割引やASV割引などの条件を外れる
3. 型式別料率クラスの変更(同じ型式の車の事故が多いと、無事故でも上がる)
4. 年齢が上がる
━━━━━━━━━━━━━━━
【今日からできる見直し5つ】
━━━━━━━━━━━━━━━
1. 特約の重複を確認する(弁護士費用特約・個人賠償責任保険は重なりやすい)
2. 車両保険の要否と、免責金額(事故の時の自己負担額)を見直す
3. 運転者限定(本人・夫婦・家族)と年齢条件を、今の暮らしに合わせる
4. 使える割引を確認する(インターネット割引、ゴールド免許割引、ASV割引、新車割引など)
5. 更新のタイミングで、他社の見積もりと比べる
【乗り換えの注意点】
・等級によっては、今の会社で更新した方が得な場合があります
・年払いの途中解約は、支払った保険料が全額は戻りません
・途中解約をすると、等級の進み方が後ろにずれることがあります
→ 乗り換えるなら、更新のタイミングがおすすめです
━━━━━━━━━━━━━━━
【この動画で使った情報の出典】
━━━━━━━━━━━━━━━
・東京海上日動の自動車保険の値上げに関する報道(共同通信 2026年5月11日配信ほか)
→ 10月から平均約6.5%、過去2番目、2024年1月以降で4回目、値上げの理由
・大手3損保の2026年1月の値上げに関する日本自動車会議所の業界情報(2025年8月29日掲載)
→ 各社の改定率、部品費(修理費の約6割)・工賃(約4割)
・自動車保険の値上げの見通しに関する解説(2026年9月16日掲載)
→ 参考純率 平均14.4%、2027年の値上げ予定、見直しの方法と割引率の例
・自賠責保険料の改定に関する報道
→ 2026年11月1日から平均約6.2%
・東京海上日動火災保険「よくあるご質問」
→ 無事故でも更新保険料が上がる理由
・JAF Mate Online(2026年6月20日掲載)
→ 値上げ前の乗り換えの注意点
・修理費の上昇とセンサー付きバンパーの修理費用に関する解説
(いずれも2026年9月26日確認)
※参考純率14.4%は報道によるもので、損害保険料率算出機構の公表資料の原本は確認しておりません。
※2027年の値上げを予定している会社名は確認しておりません。
※修理費と割引率は目安・例であり、車種・保険会社・契約内容によって異なります。
※動画内の「元ディーラー営業としての経験」は個人の経験であり、統計ではありません。
━━━━━━━━━━━━━━━
【あわせてご覧ください】
━━━━━━━━━━━━━━━
・1点の違反でゴールド免許を5年失います|今日施行の生活道路30キロ制限と、保険料への影響
・【要注意】車が盗まれた場所の51%は自宅の駐車場|盗難の実態と車両保険の落とし穴
━━━━━━━━━━━━━━━
【みなさんに聞かせてください】
━━━━━━━━━━━━━━━
前回の更新で、保険料はいくら変わりましたか。
「無事故なのに上がっていた」
「見直したら安くなった」
どちらでも構いません。ぜひコメントで教えてください。
そして、この動画を見終わったら、
ご自分の保険証券の特約の欄を一度だけ開いてみてください。
━━━━━━━━━━━━━━━
こちらは、自己投資チャンネルのサブアカウントです
ラジオ感覚で、メインチャンネルでは話せない小話など
ライブのアーカイブ、コメントへの回答用に作りました
自動車ニュースについても自動車ディーラーに務める
僕が解説していきます
<メイン 自己投資チャンネル>
https://www.youtube.com/channel/UCrHAscy2oNQWY5r8T5G0Sow
<経済的自立へ導く!自己投資ch>
https://www.youtube.com/channel/UCLGBKfv8CK4FA81bsCvTQTw
<著作権について>
本チャンネルでは最大限、著作権に配慮した運営を心掛けています
詳しくはメインチャンネルの概要欄をご覧いただきますようよろしくお願いします
<チャット欄の書き込みについて>
YouTubeのコミニティガイドラインに沿った健全な書き込みをお願いします
誹謗中傷など周囲の方を不快にさせる発言があった場合、削除します
当チャンネルではAiを使ったテロップを使用している場合があります。
少しタイミングがずれたり、誤字脱字もあるかと思いますが、
速報性を重視するため、ご理解のほどよろしくお願いします。
⚠️ 著作権・ガイドライン遵守について
当チャンネルでは、各サイトやプラットフォームの利用規約・ガイドラインを厳守し、適切な範囲で情報をお届けしております。
また、映像・音声・ニュースソースについても、著作権や公正な利用に十分配慮した上で制作しています。
#自動車保険 #保険料値上げ #ぱんたのこたつ #東京海上日動 #参考純率 #自賠責保険 #車両保険 #保険の見直し #修理費 #ADAS #エーミング #元ディーラー営業 #等級 #車の維持費 #自動車ニュース